


Il prestito titoli (securities lending) è una pratica in cui un soggetto trasferisce temporaneamente la proprietà dei titoli a un’altra controparte, con obbligo di restituzione di titoli equivalenti. Il soggetto riceve una commissione e la restituzione è protetta dalla presenza di un collaterale.
Prestito titoli: definizione e logica economica
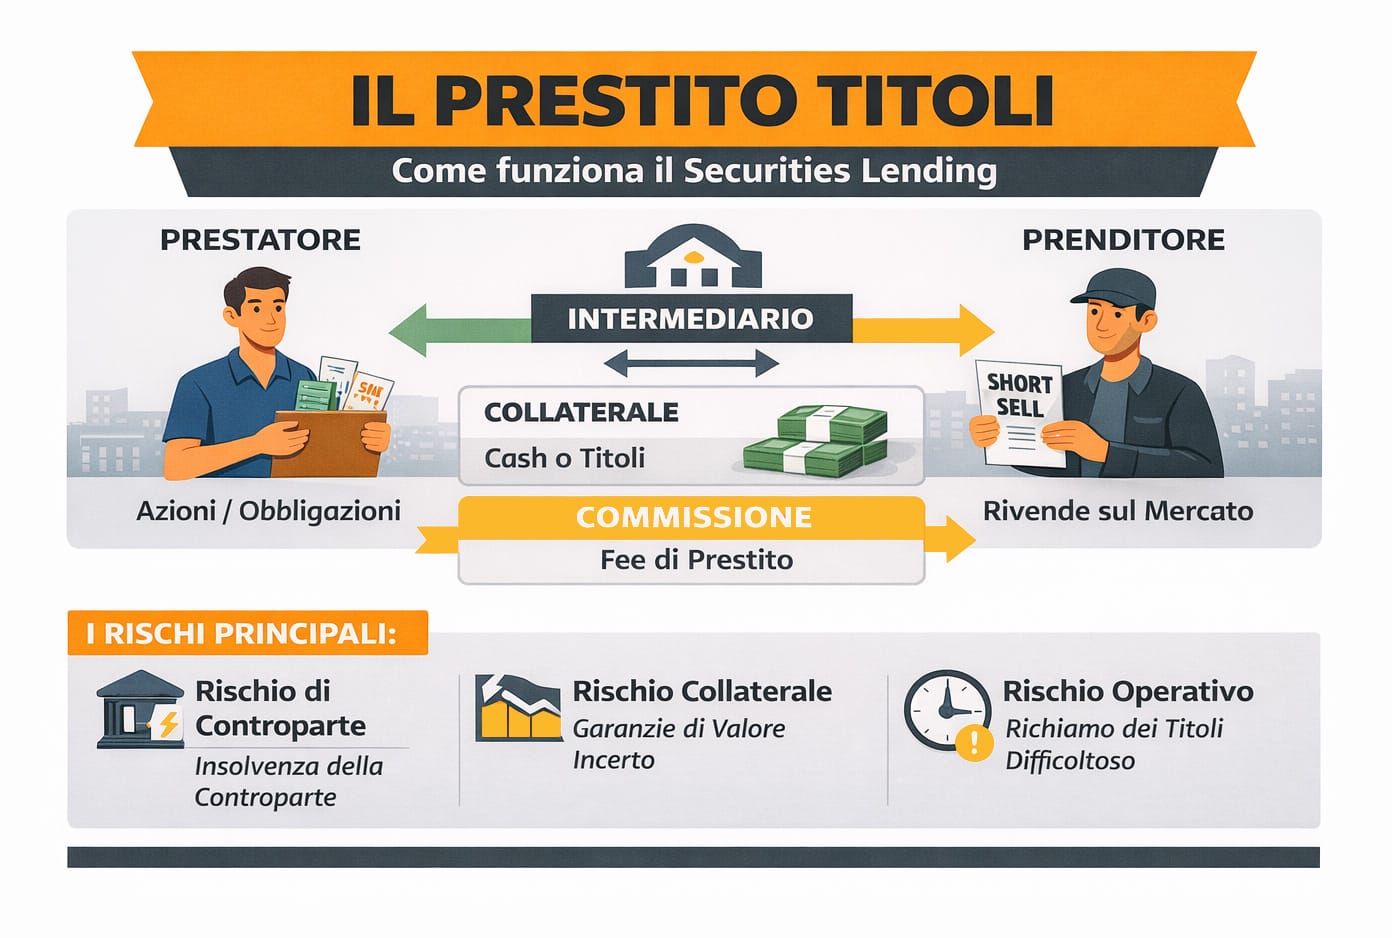
In generale, il prestito titoli (securities lending) è un’operazione in cui un prestatore trasferisce temporaneamente titoli (es. azioni/obbligazioni) a un prenditore, con l’impegno di restituzione di titoli equivalenti a una data futura, contro pagamento di una commissione e con rilascio di un collaterale (anche cash) a tutela del prestatore. Il “rendimento” non arriva dal titolo (come dividendo o cedola), ma dal fatto che quel titolo è richiesto da qualcuno che è disposto a pagare per averlo in prestito.
Il collaterale consiste in titoli, cash o altre garanzie. La sua esistenza e qualità sono la principale protezione dell’operazione.
In molti casi è presente un terzo soggetto, l’intermediario/agent, che organizza il prestito dei titoli. L’intermediario può gestire selezione delle controparti, margini di garanzia, richiami e rendicontazione, mentre il prenditore paga la fee di prestito. A seconda del modello, l’intermediario può limitarsi a fare da agente oppure assumere direttamente la controparte, con un diverso profilo di rischio per il prestatore.
Perché un titolo viene preso in prestito? Per motivi di mercato come coperture, esigenze operative e, spesso, anche attività legate allo short selling (vendite allo scoperto). In questo caso il titolo viene venduto sul mercato con l’obiettivo di riacquistarlo successivamente a un prezzo inferiore.
I titoli possono essere prestati sia da soggetti singoli sia da fondi di investimento ed ETF con le medesime finalità di ottimizzare il rendimento offerto all’investitore, ma sempre introducendo un rischio aggiuntivo rispetto alla semplice detenzione passiva. In questo articolo mi concentrerò sul lato cliente individuale.
I rischi del securities lending
I rischi principali del prestito titoli sono tre:
Rischio di Controparte
Il rischio di controparte è la possibilità che chi ha preso a prestito i titoli non li restituisca quando deve, obbligando l’intermediario o il prestatore a recuperare il valore tramite collaterale. Il rischio non è la volatilità del titolo, ma l’eventuale insolvenza della controparte mentre il mercato si muove violentemente. Se siamo in una fase di stress (es. pandemia Covid-19, crisi 2008) il rischio diventa rilevante; nei mercati tranquilli tende a restare invisibile.
Rischio del Collaterale
Il collaterale è pensato per proteggere, ma la protezione dipende da qualità della garanzia, regole di valutazione, tempi di aggiornamento e liquidabilità in stress. Borsa Italiana o DEGIRO, parlando del prestito titoli sottolineano esplicitamente che in caso di fallimento della controparte il prestatore potrebbe non riottenere i titoli e subire una perdita.
Spesso si parla di sovracollateralizzazione nei casi in cui il valore della garanzia è superiore al valore dei titoli prestati. Tuttavia, se si manifesta il rischio di coda, l’evento raro chiamato anche Cigno Nero, anche una garanzia molto importante e liquida può non comportarsi come previsto. Si può verificare una combinazione di insolvenza della controparte, gap di mercato e collaterale illiquido.
Rischio operativo
Questo è un rischio molto sottovalutato. Quando i titoli vengono prestati non sono nelle nostre dirette disponibilità (o del fondo in cui investiamo). Pertanto, i titoli devono essere richiamati e il rientro può richiedere alcuni giorni lavorativi, con possibili frizioni operative se serve liquidare rapidamente.
Diritti su titoli prestati (dividendi, voto, eventi societari)
Quando un titolo è prestato, i diritti accessori possono cambiare in modo temporaneo (dipende dal contratto del prestito titoli e dalle regole del broker/agent). In pratica, la gestione di dividendi, i diritti di voto ed gli eventi societari sono disciplinati dal contratto. Può capitare, ad esempio, che i dividendi possono essere sostituiti da pagamenti compensativi.
Tassazione del prestito titoli
Anche i proventi del securities lending sono soggetti a tassazione in Italia. Per qualificare la natura del provento, l’Art. 44 del TUIR include tra i redditi di capitale anche i proventi derivanti dal mutuo di titoli garantito. Come percentuale di riferimento, per molte rendite finanziarie in Italia viene richiamata l’aliquota del 26%. Si tratta di redditi di capitale e, come tali, non sono compensabili con eventuali minusvalenze né possono beneficiare del meccanismo di compensazione tipico dei redditi diversi.
Sulla gestione pratica della tassazione dipende se ci troviamo in regime amministrato (lo farà la banca o il broker) o dichiarativo (come chi opera con un broker estero).
Il caso DEGIRO
L’idea di scrivere questo articolo è partita dal caso DEGIRO che ha proposto ai suoi clienti la possibilità di prestare i titoli in cambio di un ricavo passivo. Il broker olandese si configura come controparte diretta del cliente prestatore, assumendo il rapporto con le controparti selezionate (con cui il prestatore non ha rapporti diretti).
Il cliente guadagna automaticamente quando i titoli vengono prestati. Il broker specifica anche che, se attivi, tutte le azioni/ETF/obbligazioni del portafoglio potrebbero essere prestati e che non puoi scegliere quali rendere disponibili.
Rendimenti: range dichiarati
DEGIRO scrive che i guadagni dipendono da domanda, valore dei titoli e tassi di mercato, e che l’attivazione non garantisce che i titoli vengano effettivamente prestati. Dopo i costi pagati ai fornitori di servizi, il broker dichiara che divide con il cliente al 50/50 la commissione ricevuta dalla controparte.
- Titoli altamente liquidi: 0,01% – 0,5% annuo.
- Titoli molto richiesti / difficili da prendere in prestito: dall’1% a oltre il 10% annuo (e in alcuni casi anche di più).
Ragionevolmente, se parliamo di titoli particolarmente liquidi e utilizzati come un ETF world sui mercati sviluppati, le azioni di Nvidia o Google dobbiamo aspettarci un rendimento contenuto fra lo 0,01% e lo 0,5%. Per titoli molto richiesti per il prestito e con offerta limitata rispetto alla domanda (hard-to-borrow), il rendimento può salire in modo significativo. Dobbiamo però tenere conto che se decidiamo di chiudere la posizione potrebbe essere necessario attendere il richiamo dei titoli; nel frattempo l’andamento del prezzo può generare variazioni di valore della posizione.
Facciamo un esempio numerico. Abbiamo un portafoglio costituito da 3 titoli per un controvalore totale di 50.000 €. Se questi titoli hanno richiesta per essere prestati e sono titoli liquidi, dobbiamo aspettarci fra 5 € e 250 € lordi all’anno (3,70 € e 185 € netti).
I ricavi possono quindi essere molto contenuti, ma rappresentano comunque un flusso aggiuntivo. Se il nostro portafoglio segue una logica PAC e non prevediamo vendite nel breve periodo, può avere senso utilizzare il prestito titoli. Se abbiamo un’operatività molto frequente, potrebbe non essere opportuno attivarlo.
Collaterale e Rischi del prestito titoli con DEGIRO
DEGIRO dichiara che tutti i titoli prestati sono garantiti da collaterale e che il collaterale è pari al 105% del valore del prestito. Il broker sottolinea che per le fluttuazioni dei prezzi, il collaterale può scendere sotto 105% durante la giornata e viene adeguato quotidianamente al valore del prestito.
Il broker scrive che, in caso di insolvenza, il ricavato dalla vendita del collaterale potrebbe essere inferiore al valore dei titoli prestati. Questa è l’ammissione del rischio di coda: mitigato, ma non azzerato.
Parlando del rischio operativo, nella pagina marketing DEGIRO comunica che puoi vendere i titoli o disattivare il servizio in qualsiasi momento. Tuttavia, nella FAQ (degiro.ch) su “rinuncia al prestito titoli”, il broker indica che se hai titoli in prestito potrebbero essere necessari fino a tre giorni lavorativi per la restituzione.
Dividendi e diritti di voto
Il broker dedica FAQ specifiche a questi due punti, segno che non sono dettagli marginali. In particolare, il broker indica che se un titolo è prestato alla record date del dividendo, il cliente può ricevere un pagamento sostitutivo (invece del dividendo “standard”). Sui diritti di voto, il broker indica che durante il prestito i diritti di voto sono generalmente trasferiti al prenditore, ma prevede la possibilità di richiamo dei titoli per votare (con tempistiche operative).
Conclusione
Il prestito titoli non modifica l’asset allocation né riduce il rischio complessivo del portafoglio: aggiunge una fonte di rendimento potenziale a fronte di un rischio aggiuntivo. Non è possibile affermare se sia conveniente o non conveniente. Dipende dalle esigenze del singolo investitore.
Partiamo dal presupposto di accettare rischi, regole operative e diritti differenti dalla detenzione diretta dei titoli. Sicuramente il prestito titoli ha senso se abbiamo un approccio buy&hold e non interessa fare micro-timing, quindi un eventuale tempo tecnico (fino a 3 giorni lavorativi in rinuncia con titoli prestati nel caso di DEGIRO) difficilmente cambia la vita.
Nel caso opposto, se vogliamo la massima semplicità, se vogliamo limitare i rischi e avere pieno controllo dei titoli anche in termini di tempistiche di chiusura di una posizione non conviene utilizzare il prestito titoli.
Sitografia
Banca d’Italia, Il prestito titoli (securities lending)
Borsa Italiana, Gli ETF e l’operazione di Prestito Titoli
DEGIRO Italia, Prestito Titoli
DEGIRO CH, Posso rinunciare al Prestito Titoli?
DEGIRO Italia, Riceverò i dividendi se i miei titoli sono stati prestati?
DEGIRO Italia, In che modo il Prestito Titoli influisce sui miei diritti di voto…?
RIPRODUZIONE RISERVATA © Copyright Finance Looting
