


Il 2025 è stato un anno da record per ETF, ETC e ETN. Il wrapper ETP non è più soltanto un modo efficiente per comprare un indice: è diventato l’infrastruttura di distribuzione per strategie sempre più sofisticate (attive, tematiche, ingegnerizzate con derivati, e persino su mercati meno liquidi). La crescita resta impressionante: a fine novembre 2025 gli asset globali in ETF hanno toccato un record di 19,44 trilioni di dollari secondo ETFGI.
Il mercato degli ETP e ETF in numeri
Secondo ETFGI, a fine novembre 2025 gli asset investiti a livello globale in ETF hanno raggiunto un nuovo record di 19,44 trilioni di dollari, in crescita del 31,0% rispetto a fine 2024. Nello stesso periodo, i flussi netti YTD sono stati pari a 2,04 trilioni di dollari, anch’essi un massimo storico, con 218,24 miliardi solo a novembre e una striscia di 78 mesi consecutivi di raccolta positiva.
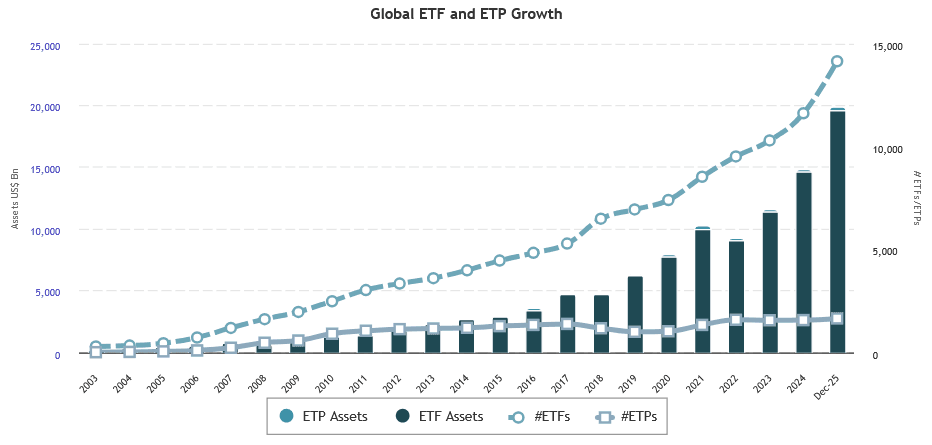
La grande rilevanza dell’industria è evidente anche dal lato dell’offerta. Nel solo 2025 (dato a fine novembre) sono stati lanciati 2.759 nuovi ETF/ETP e sono entrati sul mercato 173 nuovi provider, entrambi record storici. Nel complesso, a novembre 2025 risultavano quotati 15.610 prodotti, per 30.395 listing (dato più alto per via delle multi‑quotazioni dello stesso strumento), su 83 borse in 65 Paesi.
La concentrazione nel settore resta elevata. iShares è il primo provider globale con 5,45 trilioni di dollari (quota 28,1%), seguito da Vanguard con 4,19 trilioni (21,6%) e SPDR con 1,96 trilioni (10,1%). I primi tre player detengono il 59,7% degli asset globali in ETF.
Negli Stati Uniti, prendendo i dati pubblicati da Morningstar nel 2025 abbiamo visto flussi per oltre 1 trilione di dollari per il secondo anno consecutivo. Gli asset totali in ETF hanno superato i 13 trilioni, e sono stati lanciati più di 1.100 nuovi ETF in un solo anno (record).
Sul fronte europeo, ETFGI riporta che a fine dicembre 2025 gli asset dell’industria ETF/ETP in Europa hanno toccato un massimo storico di 3,22 trilioni di dollari. Nel corso del 2025 l’Europa ha registrato flussi netti per 396,84 miliardi di dollari, anch’essi un record annuale, con 36,24 miliardi di raccolta nel solo dicembre.
Un dato che racconta bene la natura strutturale della crescita: l’industria ETF/ETP europea ha segnato 39 mesi consecutivi di flussi netti positivi, cioè più di tre anni in cui, ogni mese, sono entrati più capitali di quanti ne siano usciti. La crescita ha coinvolto tutte le macro-asset class (azionario, obbligazionario, commodities), con un’accelerazione evidente degli ETF attivi e un ritorno di interesse sulle materie prime, soprattutto spinte dall’oro.
ETC e ETP su Commodities
Nel 2025 le commodities sono tornate protagoniste con flussi record su scala globale: secondo una sintesi dei dati ETFGI, i commodity ETF hanno chiuso l’anno con afflussi netti per circa 106,7 miliardi di dollari, contro appena 3,91 miliardi nel 2024, trainati soprattutto dagli Exchange Traded Funds su oro fisico che hanno registrato il maggior afflusso annuale di sempre.
Negli Stati Uniti, i commodity ETF hanno contribuito in modo significativo a questo boom, mentre in Europa tra i leader di fine anno spicca iShares Physical Gold ETC (SGLN LN) con 512,20 milioni di dollari di inflow a dicembre, affiancato da altri ETC su oro e argento ai vertici per raccolta, confermando il ruolo difensivo dei metalli preziosi.
Ricordo che in Europa gli ETP su commodities sono principalmente ETC, ossia strumenti cartolarizzati emessi da SPV e non fondi comuni, con implicazioni diverse in termini di rischio emittente e struttura legale rispetto a un ETF UCITS
ETF Bond e Cashlike
Nel 2025 i bond ETF rappresentavano già circa il 29,6% del totale investito in obbligazionario tramite fondi o ETF, e Morningstar stima che possano arrivare a circa un terzo (33%) del mercato entro fine 2026. A supporto di questa tendenza ci sono anche i 149 nuovi bond ETF lanciati nel 2025.
La crescita è coerente con il contesto di tassi più alti rispetto al decennio precedente, ritorno di interesse per il reddito fisso e uso crescente dei bond ETF come strumento tattico per entrare/uscire da segmenti specifici (credit, duration, inflation‑linked, ecc.).
Morningstar evidenzia molto anche il ruolo dei cashlike ETF, strumenti su liquidità o scadenze molto brevi (Treasury a brevissimo, money market, soluzioni ultra‑short), che nel 2025 hanno raccolto oltre 100 miliardi di dollari, con attese di un nuovo record di flussi nel 2026.
Il punto chiave è che l’ETF non è più solo veicolo di asset allocation, ma sempre più spesso uno strumento per la gestione operativa della liquidità, sostituendo in parte conti remunerati e fondi monetari tradizionali nei portafogli istituzionali e di wealth management.
2025: l’anno degli ETF Attivi
Gli ETF attivi sono un tema a me caro, essendo stati oggetto della mia tesi di laurea magistrale in Banca e Finanza e di alcune pubblicazioni tra il 2020 e il 2021. Già allora emergeva chiaramente il trend positivo di questi prodotti, ma mancava una struttura normativa adeguata a supportarne l’espansione su larga scala.
Storicamente, il principale ostacolo alla loro diffusione è stato normativo: la quotazione in borsa richiede alta trasparenza sul portafoglio che i fondi comuni tradizionali non sempre garantivano, mentre il meccanismo di creation/redemption in kind funziona al meglio solo con portafogli chiari e liquidi (leggi qui la storia degli ETF e qui sul meccanismo di creation/redemption).
Negli ultimi anni la SEC statunitense, seguita dalle principali autorità di vigilanza globali, ha approvato modelli e strutture che hanno sbloccato la crescita degli ETF attivi, rendendoli competitivi anche rispetto ai fondi comuni tradizionali.
Morningstar segnala che nel 2025 sono stati lanciati quasi 1.000 ETF attivi e che, già a metà anno, il numero di ETF attivi ha superato quello dei passivi. A fine 2025, negli USA risultavano 2.741 ETF attivi contro 2.187 passivi. Sempre sul mercato statunitense, la quota di attivi sul totale degli asset in Exchange Traded Funds è salita da circa il 2% nel 2019 a oltre l’11% a fine 2025.
ETFGI riporta che a fine 2025 gli asset negli actively managed ETFs hanno toccato 1,92 trilioni di dollari, contro 1,17 trilioni di fine 2024, pari a una crescita di +64,5% in un solo anno. I flussi verso gli active ETF nel 2025 sono stati pari a 637,47 miliardi di dollari, con 56,23 miliardi nel solo dicembre. Se restringiamo il campo alla sola Europa, ETFGI riporta per il 2025 flussi verso gli ETF attivi pari a 38,58 miliardi, più del doppio dei 18,56 miliardi registrati nel 2024.
Sempre più strategie discrezionali, quantitative complesse e gestioni specializzate vengono offerte direttamente in formato ETF attivo, sfruttando la liquidità intraday, la trasparenza, l’efficienza fiscale e i costi inferiori rispetto ai fondi comuni. È anche per questo che molti analisti definiscono il 2026 come l’anno degli Exchange Traded Funds attivi.
Resta però un punto fondamentale, la crescita di lungo termine dipenderà dalla performance netta rispetto ai benchmark, non solo dalla superiorità strutturale del wrapper degli Exchange Traded Funds.
Conclusione
I numeri del 2025 raccontano un’industria ETP entrata in una fase di crescita strutturale, quasi 20 trilioni di dollari di asset globali, flussi record, centinaia di nuovi prodotti e una penetrazione crescente in tutte le asset class, dall’azionario alle commodities.
Gli Exchange Traded Funds attivi diventano un pilastro del mercato, i bond e i cash‑like si affermano come strumenti standard per reddito fisso e gestione di tesoreria, mentre le materie prime (oro in particolare) tornano a svolgere un ruolo chiave nei portafogli multi‑asset.
Per un investitore retail italiano, questo contesto significa che stiamo andando verso un’offerta di strumenti senza precedenti per costruire e gestire portafogli in modo efficiente. Tuttavia, il mercato diventa anche più complesso. Si crea la necessità di alzare l’asticella delle conoscienze, distinguendo tra ETF, ETC ed ETN, tra portafogli attivi, passivi e strategie complesse, tra liquidità del wrapper e liquidità del sottostante.
Nel prossimo articolo ci spostiamo dai numeri ai trend, provando a capire come queste innovazioni stanno cambiando la mappa degli strumenti a disposizione di un investitore (americano e europeo) e quali domande conviene porsi prima di aggiungerli in portafoglio.
Se vuoi approfondire
- BNN Bloomberg. (2026, 12 febbraio). Market outlook: Active ETF growth accelerates as 2026 themes emerge [Video interview with Ricky Williamson]. BNN Bloomberg.
- Fuhr D. (2025, 11 dicembre). ETFGI reports that assets invested in the ETFs industry in the United States reached a new record.
- Fuhr D. (2025, 21 dicembre). ETFGI reports that assets invested in the ETFs industry globally reached a new record of US$19.44 trillion at the end of November 2025.
- Fuhr D. (2025, 22 dicembre). ETFGI reports that assets invested in the actively managed ETFs industry globally reached a record of US$1.92 trillion at the end of December 2025.
- Fuhr D. (2025, 30 dicembre). ETFGI reports the global ETFs industry had a record 2,759 new products listed and 173 new providers in 2025.
- Fuhr D. (2025, 16 novembre). ETFGI reports that assets in the European ETF industry reached a record high of US$3.11 trillion at the end of October 2025.
- Fuhr D. (2026, 18 gennaio). ETFGI reports record US$396.84 billion in net inflows in 2025 drives ETF industry in Europe to new record of US$3.22 trillion.
- Investment Executive. (2026, 19 gennaio). Global ETF industry recorded highest-ever annual inflows in 2025. Investment Executive.
- Morningstar. (2026, 6 gennaio). 6 ETF investing predictions for 2026. Morningstar.
- State Street Global Advisors. (2025, 26 febbraio). State Street Global Advisors democratizes access to investment grade private credit markets with new ETF. State Street Global Advisors.
- Vanguard. (2026, 12 febbraio). ETF flows set a blistering pace to start 2026. Vanguard.
RIPRODUZIONE RISERVATA © Copyright Finance Looting
