


ETF, ETC e ETN: quali saranno i nuovi trend per questo 2026? Molte delle innovazioni che oggi vediamo sui mercati americani finiranno, con qualche anno di ritardo e vari adattamenti normativi, anche sui listini europei. Vediamo i trend chiave da monitorare per il 2026!
Uno dei cambiamenti più rilevanti e ancora poco compreso riguarda le ETF share class, cioè la possibilità per un gestore di affiancare a un fondo comune già esistente una classe di azioni ETF che utilizza lo stesso identico portafoglio sottostante.
Vanguard ha usato per anni questo modello negli Stati Uniti grazie a un proprio brevetto, scaduto nel 2023, e nel 2025 la SEC ha approvato la richiesta di Dimensional Funds per lanciare Exchange Traded Funds come share class di fondi comuni già in vita.
L’esempio emblematico è quello dei prodotti Vanguard sullo S&P 500, dove un fondo comune storico (come VFINX) e l’ETF corrispondente (VOO) condividono gli stessi asset e lo stesso team di gestione, ma offrono due canali diversi all’investitore finale.
Le implicazioni sono tutt’altro che marginali: un’ETF share class può ereditare immediatamente il track record del fondo, evitando la fase delicata del nuovo ETF con AUM iniziale ridotto; esercita pressione al ribasso sulle commissioni, perché diventa difficile giustificare fee molto diverse su due gusci che usano lo stesso portafoglio; e, soprattutto negli USA, consente di sfruttare la maggiore efficienza fiscale degli exchange traded funds restando nella stessa strategia.
Il rovescio della medaglia è la complessità operativa. Il gestore deve far convivere le logiche del fondo tradizionale (NAV a fine giornata, regole di sottoscrizione/rimborso) con quelle dell’ETF (negoziazione intraday, creation/redemption, possibilità di short selling), mantenendo coerenza di portafoglio e governance.
Per questo motivo nel 2026 è altamente probabile che vedremo uno sviluppo ancora maggiore degli ETF attivi, già dominanti nel 2025 come abbiamo visto nel precedente articolo su questo tema.
ETF Tematici
La rinascita degli ETF tematici è uno dei segnali più chiari di come il mercato stia tornando a usare questa struttura (cd. wrapper ETF) anche per scommesse di lungo periodo su grandi trend strutturali (come fu nel 2020-21 per gli ETF di ARK Invest). Nel 2025, secondo Morningstar, gli exchange traded funds tematici tecnologici hanno raccolto circa 10,6 miliardi di dollari, chiudendo l’anno con oltre 55 miliardi di asset; i sotto‑temi “Artificial Intelligence + Big Data” da soli hanno attirato più di 8 miliardi di flussi.
Per un investitore retail, questo significa che al moltiplicarsi dei lanci di nuovi ETF la segmentazione diventa sempre più fine e aumenta sia il rischio di sovrapposizione tra prodotti diversi con gli stessi titoli core, sia il rischio di product fatigue/product churn, ossia ETF nati sul picco del trend che vengono chiusi se l’interesse (e i flussi) si sgonfiano.
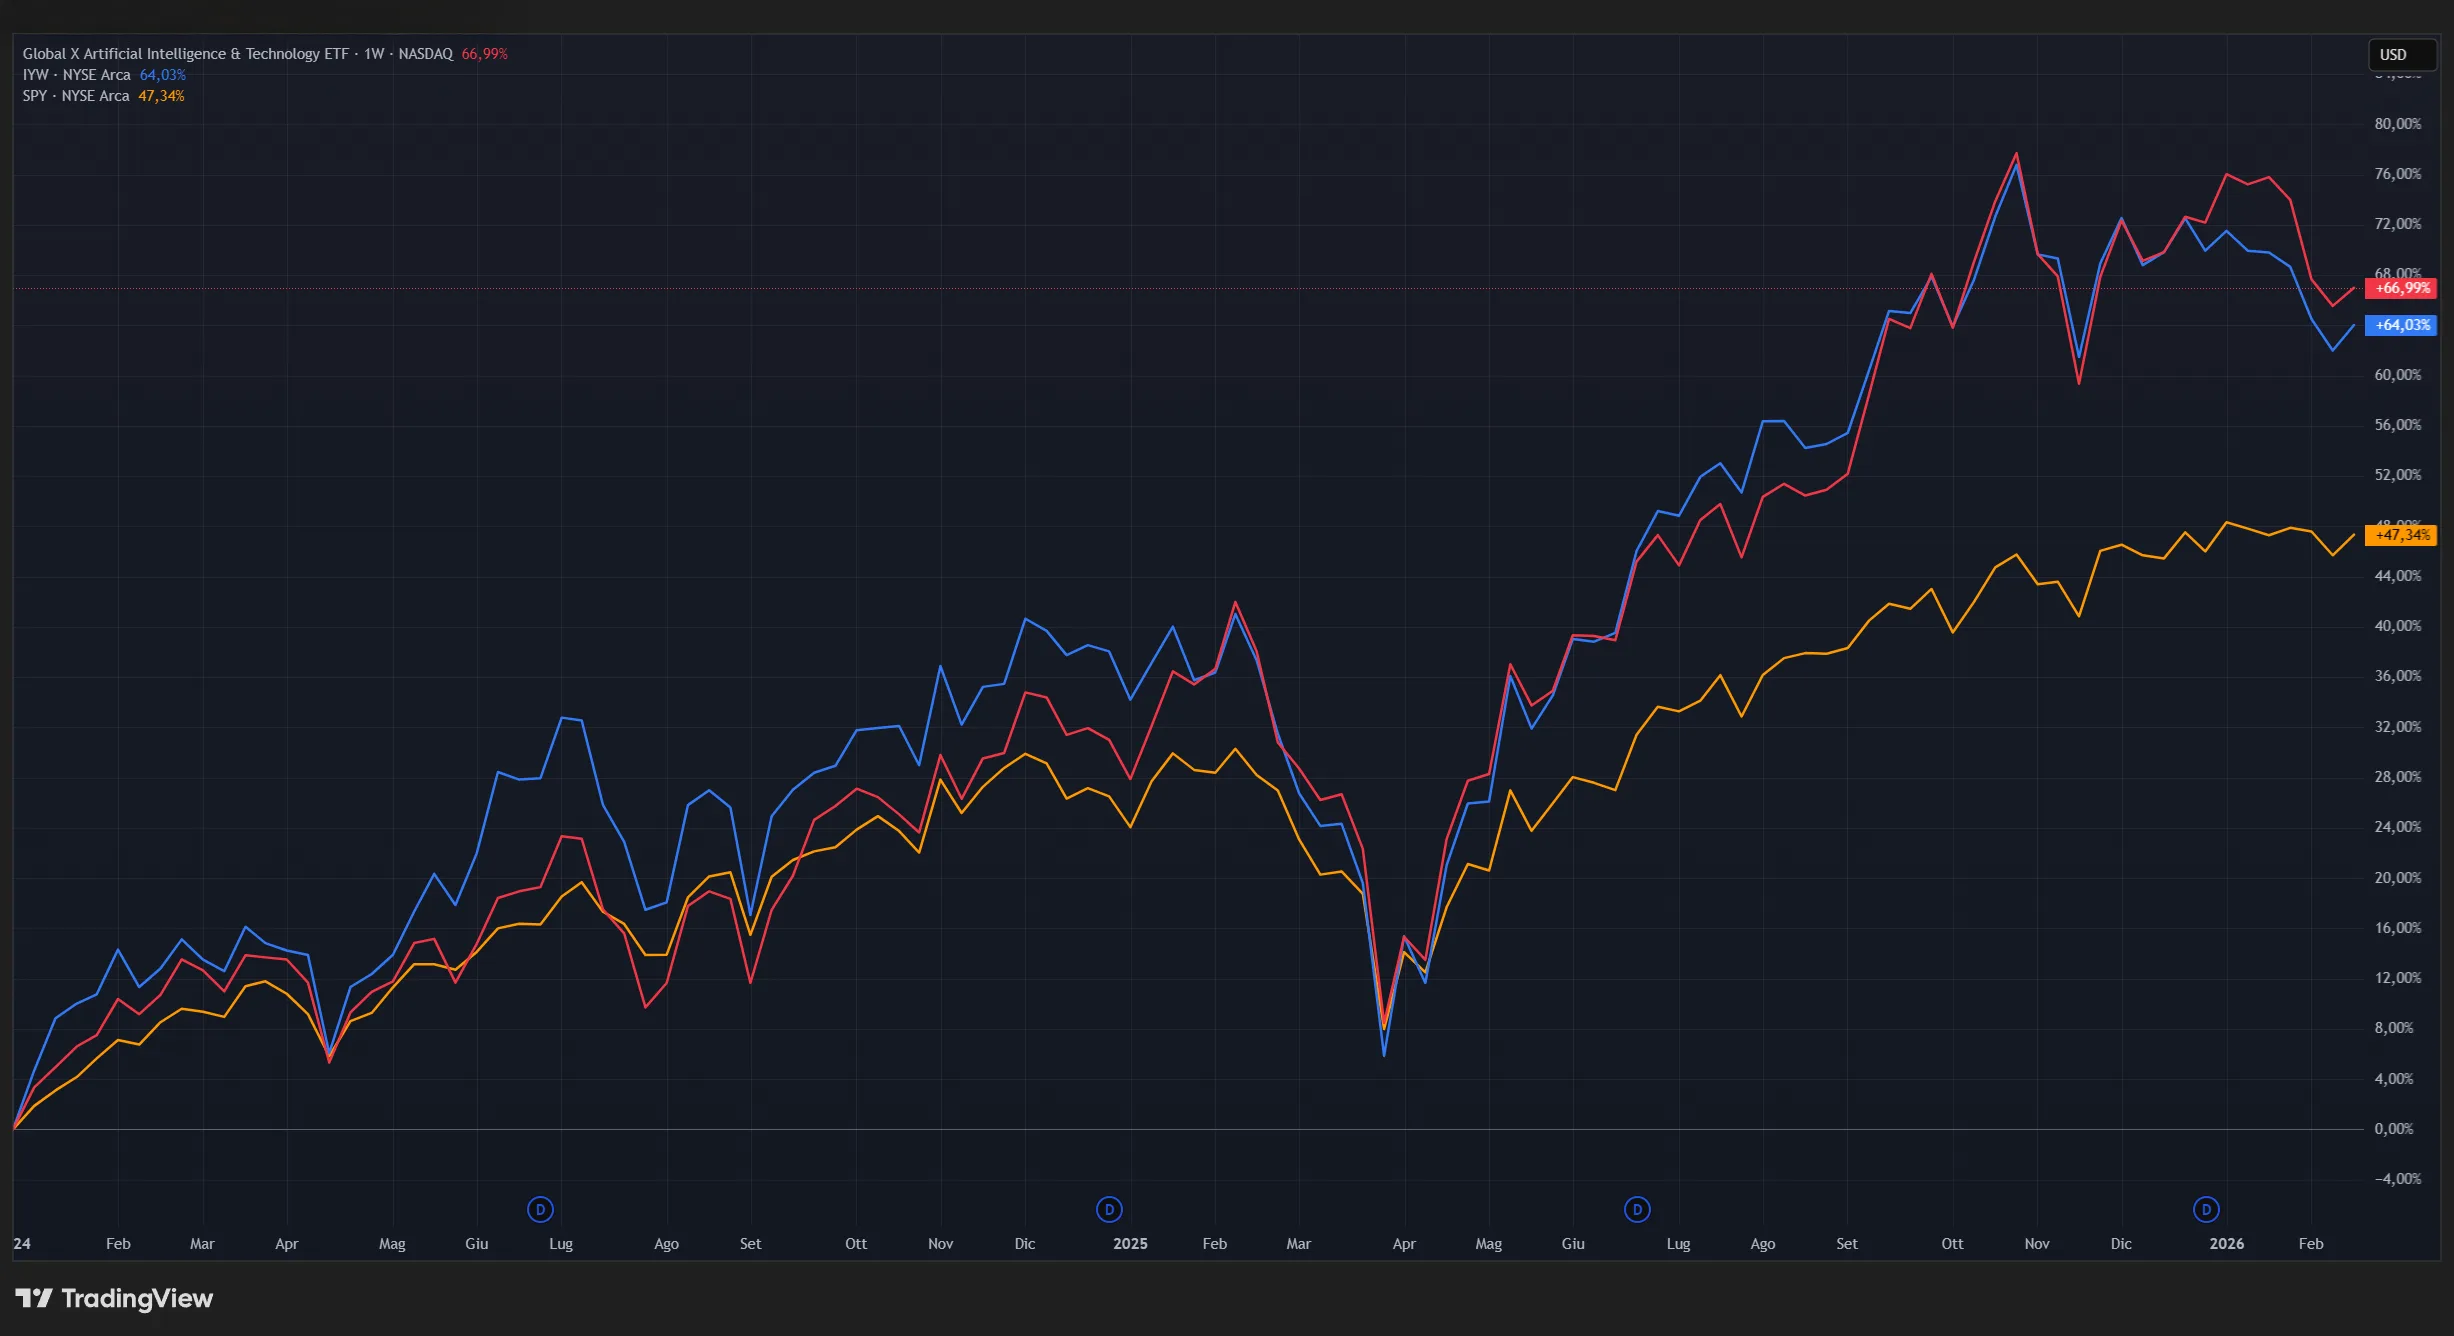
Come esempio porto un confronto fra 3 fondi da gennaio 2024 al 20 febbraio 2026.
- iShares U.S. Technology ETF (IYW), con un asset under management pari a 21,09 miliardi USD, lanciato il 15 maggio 2000.
- Global X Artificial Intelligence & Technology ETF (AIQ), il principale ETF tematico sull’AI con un AUM pari a 8,46 miliardi di USD, lanciato l’11 maggio 2018.
- SPDR S&P 500 ETF (SPY), il padre degli ETF lanciato il lontano 22 gennaio 1993 e di cui raccontiamo la storia qui. Il fondo replica l’indice S&P 500 passivamente e al 20 febbraio 2026 ha un AUM di 683 miliardi di USD.
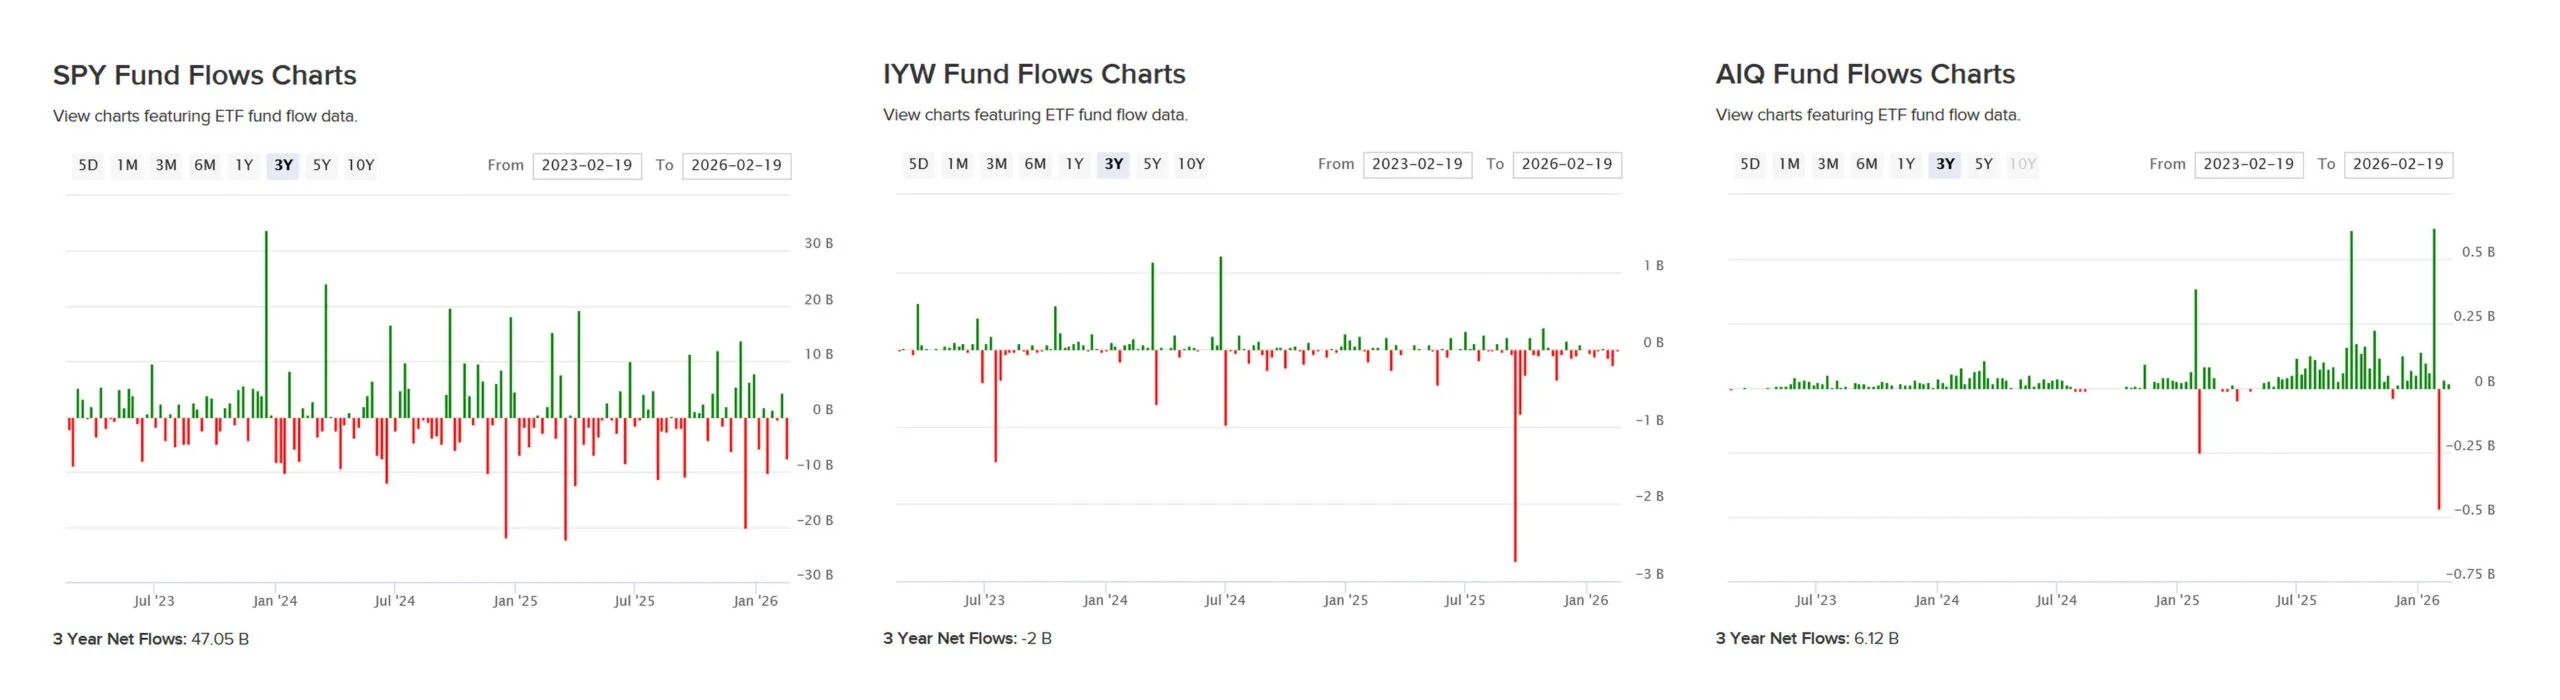
Appare evidente la sovraperformance dei fondi tecnologici sullo SPY e una performance simile fra AIQ e IYW. Ciò è anche dovuto al fatto che condividono parte del portafoglio soprattutto sulle Big Tech, tuttavia AIQ è un ETF globale mentre il fondo settoriale tecnologico IYW solo sugli USA. Quello che deve essere sottolineato però è l’andamento dei flussi. ETFdb ci mostra chiaramente che mentre per SPY e IYW i flussi sono altalenanti o negativi, nonostantele buone performace del fondo di iShares. AIQ presenta quasi costantemente flussi positivi negli ultimi 3 anni.
ETF/ETP Strutturati
Un terzo trend, molto più controverso, è l’esplosione degli ETF/ETP strutturati, una macro‑categoria che comprende ETF a leva, inversi, single‑stock ETF e strategie opzionali molto tattiche e particolari. Secondo Morningstar, nel 2025 circa un terzo dei nuovi ETP lanciati negli Stati Uniti rientrava in questa categoria e il mercato contava circa 600 strumenti, di cui circa la metà nati nel solo 2025. Si noti che alcune fonti li chiamano anche trading tools.
Questa categoria è anche l’area dove la selezione naturale è più dura: nel 2020 era stato chiuso circa il 30% di questi prodotti e oggi Morningstar stima che circa un quinto dei prodotti strutturati potrebbe non esistere più tra qualche anno. Quando l’hype su un tema o un titolo si esaurisce, l’ETF tende a prosciugarsi in termini di volumi e asset, con conseguente rischio di chiusura o di spread molto ampi (ancora una volta il product fatigue/product churn).
In Europa, gli strumenti strutturati sono costituiti per la maggior parte da ETP a leva e inversi su singole azioni o indici tematici. Emittenti come Leverage Shares o GraniteShares hanno costruito una gamma ampia di single‑stock ETP 2x/3x long e short su titoli USA, UK ed europei e, più di recente, sono arrivati anche ETP con strategie covered call su singole blue chip quotati su Xetra, Euronext e Borsa Italiana.
Esempi di questi strumenti sono: Leverage Shares 3x Tesla (3TSL), 2x Apple (2AAP), −1x NVIDIA (SNVD) quotati su diverse borse europee, oppure prodotti focalizzati su blue chip europee come GraniteShares 3x Long UniCredit Daily ETP (3LUN, ISIN XS2435550947) su Borsa Italiana.
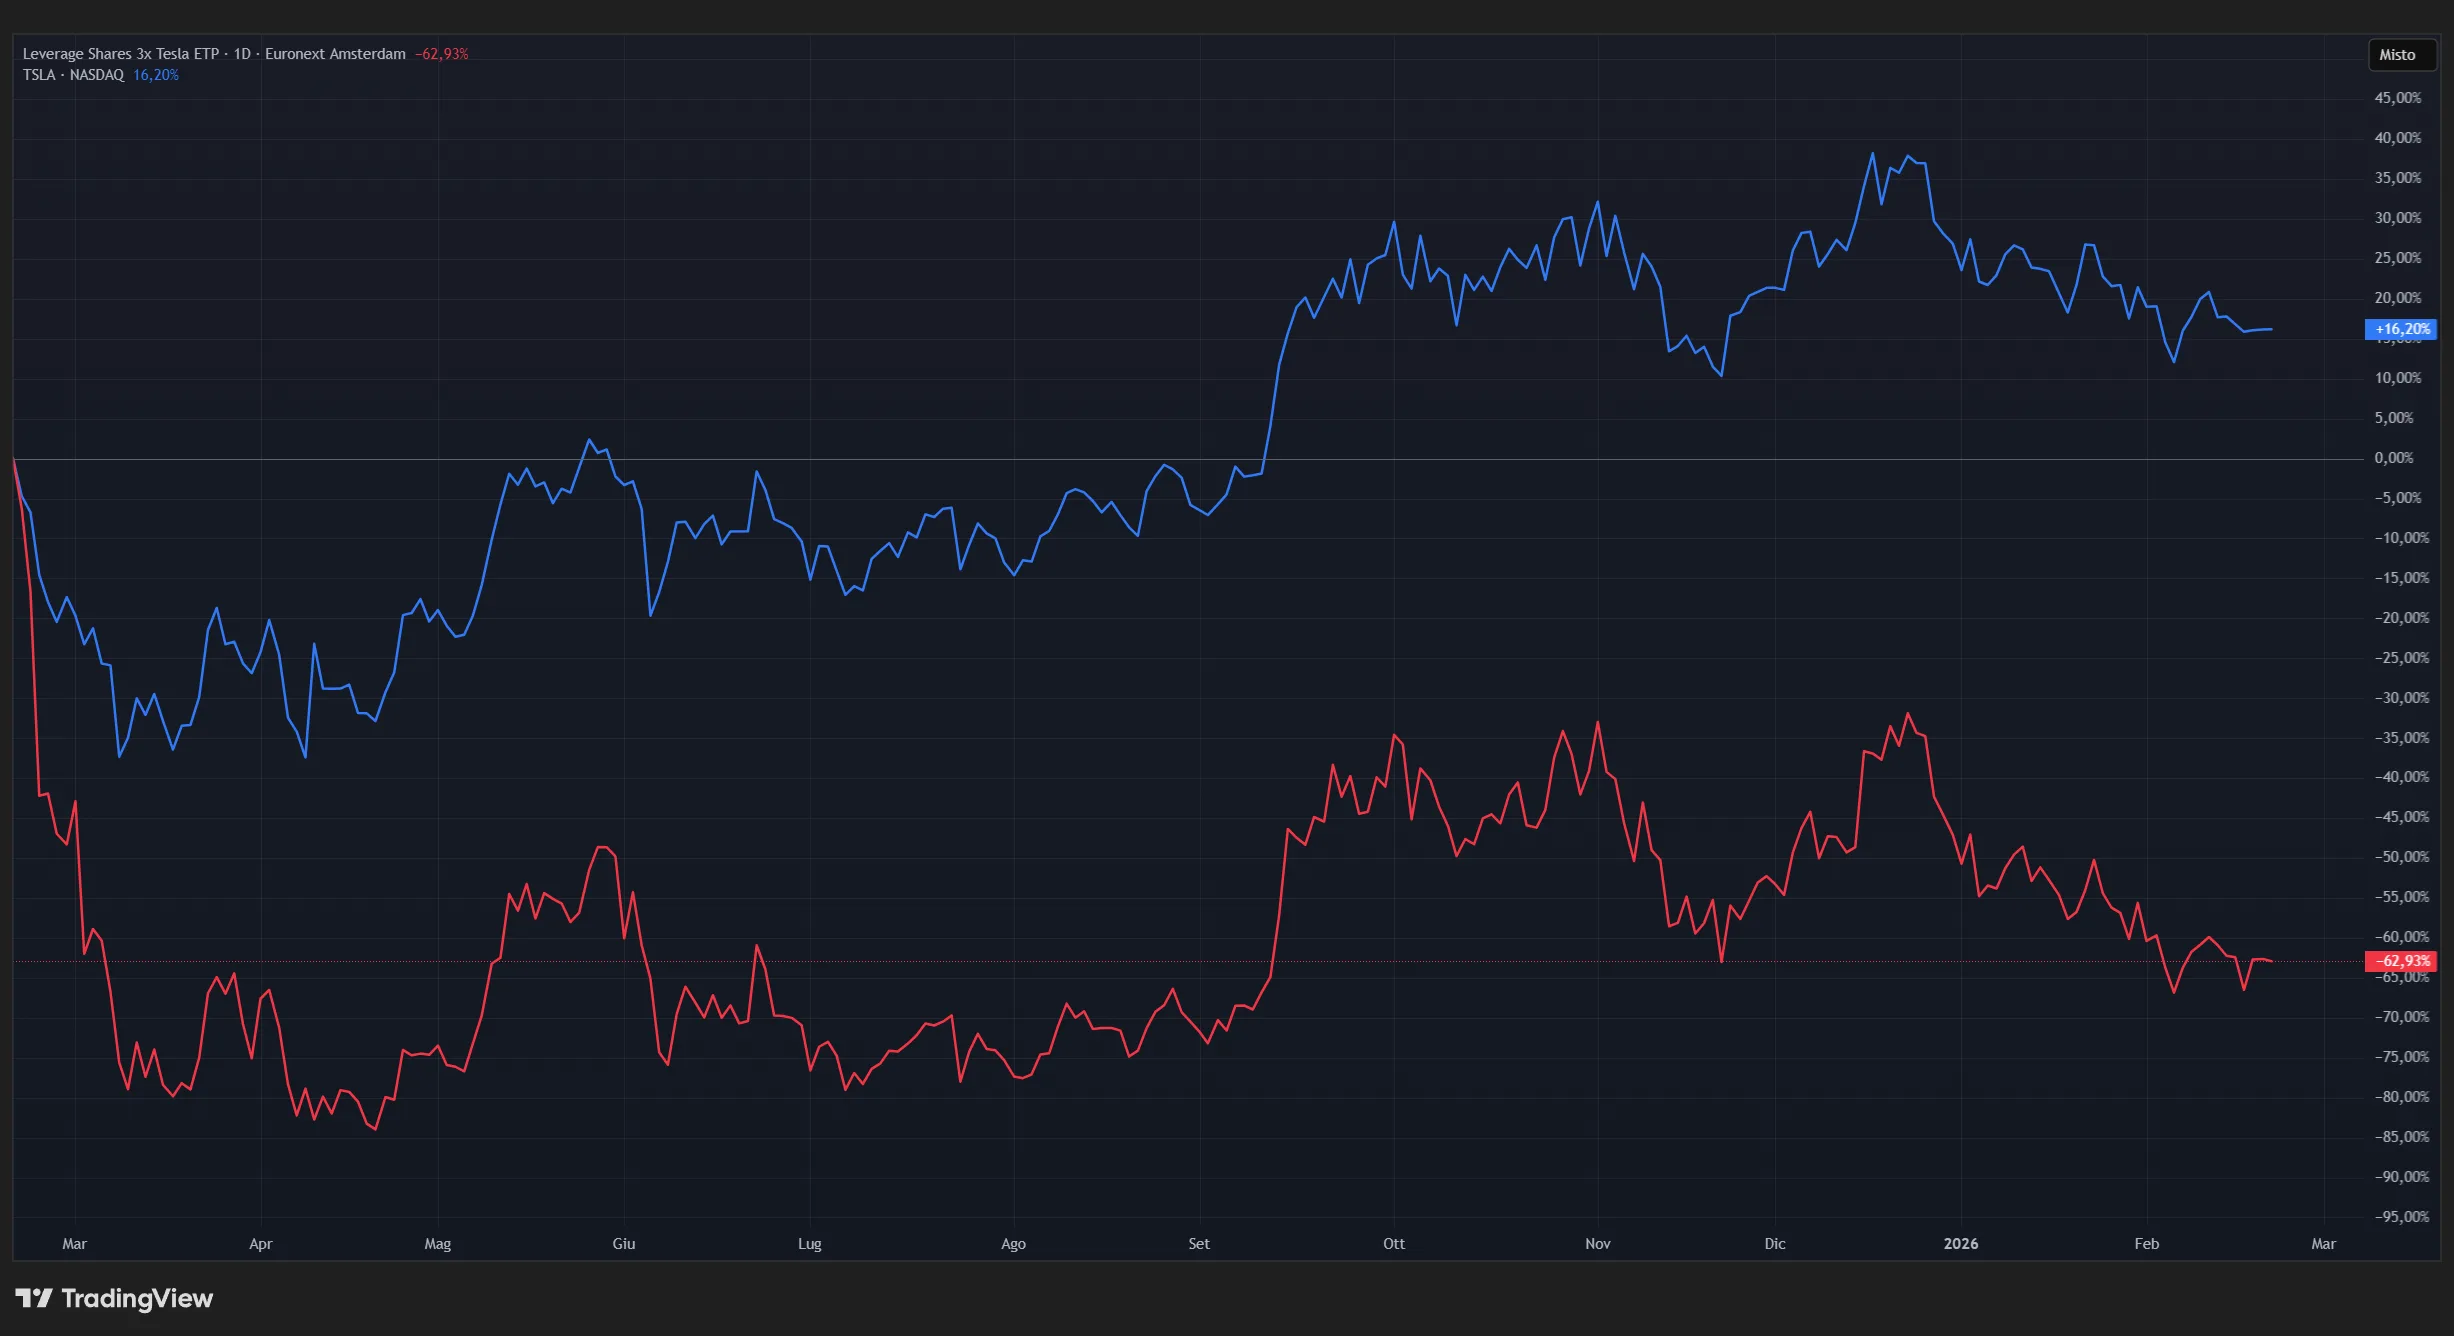
Mi pare superfluo sottolineare come questi strumenti siano molto rischiosi per un investitore inesperto e se mantenuti in portafoglio per lunghi periodi tendono a portare rendimenti negativi. Come esempio riporto il confronto fra le azioni di Tesla Inc. in rialzo del 16,2% nell’ultimo anno e l’ETP Leverage Shares 3x Tesla che fa registrare il -62,93%.
ETF strutturati con opzioni
Un particolare gruppo di ETF strutturati è quello che integra nella strategia l’uso di opzioni. Pongo l’attenzione su due famiglie nello specifico: covered call / derivative income ETF e structured / defined outcome ETF.
I primi vendono sistematicamente opzioni call sul portafoglio core per incassare premi e generare un reddito periodico elevato, offrendo yield superiori a un ETF azionario tradizionale ma cappando l’upside nelle fasi di forte rialzo e senza proteggere il downside (se il mercato scende, la perdita è simile a quella di un ETF equity, attenuata solo dai premi incassati).
Tra i derivative income / covered call ETF americani, il caso più citato è JPMorgan Equity Premium Income ETF (JEPI), che combina equity US large cap con una strategia di call writing per generare flussi cedolari elevati a fronte di un upside azionario parzialmente cappato. Sul fronte dei covered call “puri” su indici, l’esempio classico è Global X NASDAQ 100 Covered Call ETF (QYLD), che distribuisce premi da call vendute sul Nasdaq 100 in cambio di una partecipazione molto limitata ai rialzi forti del sottostante.
Diversi sono i defined outcome ETF, che modellano ex ante un profilo di payoff su orizzonti fissi (solitamente un anno), combinando portafoglio base e opzioni per ottenere una protezione parziale sulle prime perdite (es. buffer −10/−20%) e un cap massimo sul guadagno (es. +10/+15%). Per struttura sono molto simili alle note strutturate bancarie ben note al retail italiano (certificate, equity protection, ecc.), con la differenza che il veicolo è un ETF quotato, negoziabile intraday e spesso più competitivo in termini di costi.
ETN: la rinascita dei veicoli high yield e leva
Nel 2026 si osserva una rinascita degli ETN high‑yield e a leva che combinano esposizione a indici di high yield, REIT, closed‑end funds e strategie strutturate con leva.
Il contesto di tassi in stabilizzazione rende questi strumenti nuovamente appetibili per investitori orientati al reddito, grazie a distribuzioni periodiche elevate e alla possibilità di amplificare i rendimenti tramite leva; il prezzo da pagare è un profilo di rischio significativamente più alto rispetto agli ETF tradizionali, sia per la natura dei sottostanti sia per la struttura stessa di nota di debito dell’emittente.
Questo segmento resta prevalentemente statunitense, dove il mercato delle note strutturate quotate è maturo e culturalmente accettato, nonostante i problemi che abbiamo visto ai tempi di Lehman Brothers. In Europa la crescita degli ETN rimane più selettiva, spesso limitata a esposizioni di nicchia come singole commodities, indici settoriali specifici o strategie particolari su tassi e credito.
ETF su Private Credit, Private equity, Real asset e multi-alternatives
Un altro trend chiave è l’uso della struttura degli ETF per veicolare strategie tipicamente illiquide, come private credit, private equity semi‑liquido, real asset e soluzioni multi‑alternatives.
Nel 2025 sono arrivati exchange traded products che combinano credito pubblico e privato (tra cui lo SPDR SSGA Apollo IG Public & Private Credit ETF (PRIV) di State Street Global Advisors con Apollo) pensati per offrire all’investitore retail un semplice accesso ai rendimenti del private credit con liquidabilità quotidiana a livello di veicolo, anche se permane l’illiquidità economica nel sottostante.
Per un investitore italiano, abituato a vedere il private credit dentro fondi chiusi o prodotti assicurativi, significa poter comprare in borsa un’esposizione che però in sostanza resta illiquida.
Crypto ETP
Nel dibattito sui “crypto ETF” è importante distinguere tra ciò che esiste negli Stati Uniti e ciò che è effettivamente disponibile in Europa. Sul mercato USA gli spot ETF su Bitcoin o Ethereum sono fondi veri e propri, registrati, con struttura da ETF tradizionale, patrimonio separato dall’emittente e vigilanza SEC. In Europa, invece, l’esposizione diretta a Bitcoin, Ethereum e altre cripto passa quasi esclusivamente attraverso ETP, in particolare ETN o ETC, e non attraverso ETF UCITS.
Il motivo è normativo. Il quadro UCITS richiede portafogli diversificati e investimenti in “transferable securities” tradizionali, quindi non consente un ETF UCITS a singolo sottostante cripto. Per aggirare questo vincolo gli emittenti usano strutture di Exchange traded notes – ETN o strumenti cartolarizzati emessi da SPV (ETC), spesso con collateral cripto in cold storage.
Dal punto di vista operativo si comprano e vendono in borsa come un ETF, ma giuridicamente sono titoli di debito o strumenti cartolarizzati, con un profilo di rischio emittente e di struttura diverso e senza lo status di fondo UCITS.
Nel 2025 il mercato dei crypto ETP ha iniziato ad allargarsi oltre l’asse Bitcoin, includendo sempre più spesso esposizioni su Ethereum e un numero crescente di prodotti su altri token (es. Solana) e su panieri (“basket”) di altcoin. Negli USA, gli ETF spot su Ethereum hanno registrato un’accelerazione molto rapida degli afflussi: a luglio 2025 i net inflows mensili sono stati riportati intorno a 5,43 miliardi di dollari, circa +369% rispetto a giugno.
Dal punto di vista allocativo, la tendenza è verso portafogli cripto costruiti tramite ETP con un peso complessivo intorno al 5% del portafoglio, ripartito tra Bitcoin, altcoin e, in alcuni casi, stablecoin, con crescente attenzione alla gestione del rischio di volatilità e correlazione rispetto alle asset class tradizionali.
A fine luglio 2025 il presidente SEC ha presentato “Project Crypto” come iniziativa di modernizzazione regolamentare. A settembre 2025 la SEC ha approvato generic listing standards per ETP su commodity spot (incluse digital assets), riducendo i tempi di approvazione a circa 75 giorni (da ~240).
Nel Regno Unito, la FCA ha rimosso il divieto di accesso retail a determinate crypto ETN (cETN) dall’8 ottobre 2025, consentendo l’accesso ai retail quando i prodotti sono in Official List e ammessi a negoziazione su una UK Recognised Investment Exchange, con prospetto approvato.
In Europa continua inoltre la proliferazione di ETN su singoli token e temi: ad esempio, 21Shares ha annunciato un ETN su Pendle quotato su SIX (APEN) e un ETP su Maple Finance (SYRUP) quotato su Euronext.
Qui sotto riporto l’elenco dei maggiori ETF americani sulle Crypto, tutti i dati sono aggiornati al 20 febbraio 2026; fonti: etf.com, justetf.com, SIX Group
| Ticker | Prodotto | Tipo | Patrimonio (AUM) |
|---|---|---|---|
| IBIT | iShares Bitcoin Trust | Bitcoin spot | $51B |
| FBTC | Fidelity Wise Origin Bitcoin Fund | Bitcoin spot | $12,6B |
| GBTC | Grayscale Bitcoin Trust | Bitcoin spot | $10,5B |
| ETHA | iShares Ethereum Trust ETF | Ethereum spot | $10.20B |
| ETHE | Grayscale Ethereum Trust ETF | Ethereum spot | $3.5B |
| BTC | Grayscale Bitcoin Mini Trust | Bitcoin spot | $3,4B |
| BITB | Bitwise Bitcoin ETF | Bitcoin spot | $2,6B |
| BITO | ProShares Bitcoin Strategy ETF | Bitcoin futures | $2.4B |
| ARKB | ARK 21Shares Bitcoin ETF | Bitcoin spot | $2,4B |
| FETH | Fidelity Ethereum Fund | Ethereum spot | $1.34B |
Questi i dati per gli Exchange Traded Products europei, tutti i dati sono aggiornati al 20 febbraio 2026; fonti: etf.com, justetf.com, SIX Group
| Ticker | Prodotto | Tipo | Patrimonio (AUM) |
|---|---|---|---|
| BITC | CoinShares Physical Bitcoin | Bitcoin Spot, physically backed | €1,1 B |
| WBIT | WisdomTree Physical Bitcoin | Bitcoin Spot, physically backed | €957 M |
| IB1T | iShares Bitcoin ETP | Bitcoin Spot, physically backed | €643 M |
| BTCE | Bitwise Physical Bitcoin ETP | Bitcoin Spot, physically backed | €643 M |
| 2BTC | 21shares Bitcoin ETP | Bitcoin Spot, physically backed | €485 M |
| ASOL | 21shares Solana Staking ETP | Solana Spot (physically backed) + staking | €414 M |
| VBTC | VanEck Bitcoin ETN | Bitcoin Spot, physically backed | €380 M |
| 21BC | 21shares Bitcoin Core ETP | Bitcoin Spot, physically backed | €320 M |
| 21XP | 21shares XRP ETP | XRP Spot, physically backed | €296 M |
| BTIC | Invesco Physical Bitcoin | Bitcoin Spot, physically backed | €234 M |
Conclusioni
Per un investitore italiano questi trend non sono ancora tutti disponibili sui listini domestici ed europei. È però ragionevole aspettarsi che, nei prossimi 2-3 anni, una parte significativa venga adattata al framework UCITS e inizi a comparire anche nei portafogli europei.
La vera sfida per l’investitore retail non sarà scoprire per primi il prodotto nuovo, ma capire per quale motivo inserire in portafoglio questo strumento, quali problemi risolve, quale struttura legale utilizza e i relativi rischi, quanto è liquido il sottostante e che tipo di payoff stiamo comprando.
Stiamo andando verso una crescente disponibilità di prodotti complessi. Avere queste conoscenze sarà fondamentale per non farsi ingannare dalla struttura e cadere nelle trappole del marketing.
Se vuoi approfondire
- BNN Bloomberg. (2026, 12 febbraio). Market outlook: Active ETF growth accelerates as 2026 themes emerge [Video interview with Ricky Williamson]. BNN Bloomberg.
- ETF Stream. (2025, 10 ottobre). Why bitcoin UCITS ETFs will not exist. ETF Stream.
- Morningstar. (2025, 8 ottobre). JPMorgan Equity Premium Income ETF (JEPI) – fund analysis. Morningstar.
- Morningstar. (2026, 6 gennaio). 6 ETF investing predictions for 2026. Morningstar.
- Pegoraro, M. (2022, 1 aprile). ETF, ETC e ETN: quali sono le differenze?. Finance Looting.
- SIX Group. (2025, 1 aprile). ETPs on crypto. SIX Group.
- State Street Global Advisors. (2025, 26 febbraio). State Street Global Advisors democratizes access to investment grade private credit markets with new ETF. State Street Global Advisors.
- State Street Global Advisors. (2026, 12 febbraio). PRIV: SPDR® SSGA IG Public & Private Credit ETF. State Street Global Advisors.
- UBS. (2026, 5 gennaio). UBS declares coupon payments on 12 ETRACS Exchange Traded Notes. UBS.
- UBS. (s.d.). ETRACS ETNs – product overview. UBS. https://etracs.ubs.com
RIPRODUZIONE RISERVATA © Copyright Finance Looting
