


Il Fondo Espero è il fondo previdenziale complementare per i lavoratori pubblici e privati della scuola. Ma conviene davvero aderire? E quale comparto scegliere? In questo articolo analizziamo tutti gli aspetti per aiutarti a prendere una decisione informata.
Conviene aprire un fondo previdenziale?
Per capire l’importanza della previdenza complementare è sufficiente sapere che le stime della Ragioneria dello Stato e della Covip indicano che nel 2040 la pensione scenderà a circa il 60% dell’ultimo reddito percepito. Diventa quindi necessario colmare il gap mettendo da parte dei risparmi durante l’attività lavorativa. Questi soldi vengono accumulati e investiti con l’obiettivo di generare un guadagno supplementare.
Espero è un fondo pensione negoziale, creato dai rappresentanti dei lavoratori e dei datori di lavoro, che si rivolge ai lavoratori della scuola pubblica e privata. In generale, i fondi negoziali offrono condizioni migliori dei PIP assicurativi e dei fondi aperti gestiti da assicurazioni, banche e SGR, grazie a una struttura amministrativa più snella e all’assenza di costi legati a una rete distributiva (non ci sono consulenti pagati!).
Vantaggi per l’aderente al Fondo Espero
Passiamo ora a individuare i vantaggi dell’adesione a un fondo pensione come Espero.
Contribuzione
La raccolta del denaro si divide in 3 fonti:
- Contributo individuale: è previsto un minimo dell’1% della retribuzione lorda.
- Contribuzione del datore di lavoro: viene garantito un contributo aggiuntivo versato da parte del datore di lavoro (anche privato) dell’1% che può essere ottenuto solo con Espero.
- Il TFR per i dipendenti pubblici viene accantonato in un conto virtuale presso l’INPS, gli importi vengono rivalutati in base ai rendimenti del Fondo. Dal momento dell’adesione il TFR futuro viene versato al fondo. Non aderendo la liquidazione resta in gestione all’INPS e la rivalutazione è pari all’1,5% all’anno più lo 0,75% dell’inflazione calcolata dall’ISTAT su cui si applica però un’imposta sostitutiva del 17%.
Gestione del Patrimonio e Sicurezza
- Il patrimonio è gestito da soggetti specializzati e professionali (es. Allianz) ed è separato proteggendo l’aderente dal rischio di fallimento. I versamenti sono depositati presso una banca che verifica che le operazioni non siano contrarie alla legge e allo statuto del fondo.1 Il patrimonio del fondo a fine dicembre 2025 supera i 1.640 milioni di euro.
- Espero è vigilato dalla Covip (Commissione di Vigilanza sui Fondi Pensione).
- I fondi d’investimento sono obbligati a rispettare delle norme di diversificazione degli investimenti (es. se ho 2 azioni e fallisce 1 ho perso il 50%, se ne ho 1.500 come Espero posso ridurre il rischio).
- Diversificazione temporale: viene investita una piccola somma mese dopo mese eliminando il rischio di comprare prima di un crollo e dando la possibilità di acquistare prima di un rialzo.
- Interesse composto: è un concetto molto importante, se investo una tantum 100 euro all’anno zero e ottengo il 3% annuo, dopo 30 anni non avrò 190 euro (3×30=90%) ma 242 euro circa il 27% in più.

Spese di Gestione
Espero è un’associazione senza scopo di lucro che non deve remunerare azionisti o reti distributive. Con oltre 100.000 aderenti e un patrimonio di 1.400 milioni di euro il fondo può applicare economie di scala e ha potere contrattuale per avere servizi a condizioni vantaggiose. Le spese di gestione e amministrazione sono inferiori all’1%. Contro una media delle stesse categorie del 2,48% e del 2,21% per i fondi aperti (Dati Covip 2020).
Agevolazioni Fiscali
- I contributi sono versati sul lordo dello stipendio, ogni anno la tassazione si applica solo al rendimento ottenuto sul versato. Questa è pari al 20% al posto che il 26% applicato al di fuori dei fondi pensione. I titoli pubblici sono tassati al 12,5% (parte della cd. white list).
- Raggiunti i requisiti pensionistici, viene tassata solo la quota di capitale versata lorda e non i rendimenti ottenuti che sono già tassati.
- Alla pensione, i versamenti effettuati prima del 2018 sono tassati al 23%, mentre quelli successivi al 15%. A partire dal 15° anno di iscrizione al fondo, l’aliquota decresce dello 0,3% annuo, fino ad arrivare al 9%. Al contrario il TFR lasciato allo Stato viene tassato secondo l’aliquota IRPEF media degli ultimi 5 anni con un minimo del 23%.
- Deducibilità fiscale, i contributi versati (individuale + datore + versamenti per soggetti fiscalmente a carico) entro il limite di 5.164,57 euro all’anno (10 milioni di lire) sono deducibili dal reddito complessivo. Viene esclusa la quota del TFR.
Liquidazione
La liquidazione della quota di contributi propri e del datore di lavoro avviene in 90 giorni, nei mesi successivi il TFR (circa 6 mesi). Al contrario, non aderendo ci vogliono da 1 a oltre 3 anni per ricevere la liquidazione dall’INPS. In questo caso, l’importo viene ottenuto in diverse rate a seconda dell’importo dovuto.
Prestazioni Pensionistiche e Pre-pensionamento
Espero eroga pensioni complementari al sistema previdenziale pubblico al raggiungimento dei requisiti per la pensione di vecchiaia e per la pensione di anzianità.
L’aderente, per la restituzione del montante finale, può scegliere fra rendita, capitale fino al 50% o capitale 100% se la rendita di Espero è inferiore all’assegno sociale INPS. Le tipologie di rendite sono: vitalizia semplice, reversibile, certa per 5 o 10 anni e successivamente vitalizia, rendita con restituzione del capitale residuo e rendita con raddoppio dell’importo in caso di perdita dell’autosufficienza. Ulteriori dettagli qui.
Importante novità luglio 2025: al momento della pensione, il Fondo Espero non eroga automaticamente la prestazione. Se si decide di richiederla, è necessario presentare domanda il giorno successivo alla cessazione del lavoro, compilando l’apposito modulo nell’area riservata del sito del fondo senza bisogno di raccomandata A/R.
Le prestazioni pre pensionistiche sono: anticipazione; riscatto anche per decesso prima del pensionamento; trasferimento (dopo 3 anni di adesione o 2 per i privati) e RITA (Rendita Integrativa Temporanea Anticipata). Per approfondire clicca qui.
Chi può aderire e come farlo?
- Lavoratori della scuola pubblica statale (docenti, ATA, personale AFAM) a tempo indeterminato (anche part-time) e determinato (se mancano almeno 3 mesi alla scadenza del contratto).
- I lavoratori di scuole private, parificate e legalmente riconosciute e paritarie, anche se in possesso di un contratto FORMA o CENFOP, FISM, British Council, F.U.L.G.I.S.
- I dipendenti delle organizzazioni sindacali firmatarie dell’accordo istitutivo.
- I soggetti fiscalmente a carico dei lavoratori aderenti a Espero.
L’adesione per i dipendenti pubblici avviene online tramite il portale NOIPA, nell’area personale fra i servizi self service in basso a sinistra trovate il link alla Previdenza Complementare. Una procedura guidata vi porterà a finalizzare l’adesione. NB: non dovete più procurarvi il PIN dispositivo, è sufficiente il codice OTP dall’app Noipa.
Per i dipendenti privati l’adesione deve partire su base volontaria tramite il sito www.fondoespero.it nell’apposita sezione. Sarà necessario scaricare e compilare i moduli. Dovrete consultare il datore di lavoro, che provvederà a inviare via PEC o raccomandata al Fondo Espero i documenti.
Che comparto scegliere?
La scelta dei comparti non è vincolante e potete cambiare (switch) quando volete. La scelta dipende dalla vostra propensione al rischio e dal tempo per cui manterrete i soldi nel fondo. I comparti sono:
- Garanzia: caratterizzato dalla garanzia di capitale versato. Il portafoglio è suddiviso in 5% azioni e 95% obbligazioni risultando con un profilo di rischio basso. L’orizzonte temporale di investimento è minore ai 5 anni, infatti, l’obiettivo è mantenersi in linea con la rivalutazione del TFR. Stima di rendimento del 3% annuo.
- Crescita: caratterizzato per un profilo di rischio medio e un investimento più dinamico. Il portafoglio è suddiviso in 30% azioni e 70% obbligazioni. L’orizzonte temporale è maggiore ai 5 anni. L’obiettivo del comparto è superare del 2% l’inflazione. Stima di rendimento del 4%.
- Dinamico (novità leggi l’approfondimento): in questo caso le componenti sono 40% obbligazionario e 60% azionario. L’orizzonte di investimento è superiore ai 15 anni, con l’obiettivo di superare l’inflazione del 2,5-3%. Stima di rendimento del 5% all’anno.
- Life Cycle: questo profilo di investimento segue la vita dell’aderente, spostando gradualmente e automaticamente il capitale dai comparti più rischiosi a quelli più sicuri in base all’età. Non a caso, in italiano è chiamato ‘Ciclo di Vita’.
Io scelgo di utilizzare i comparti più dinamici quando mancano molti anni alla pensione, per poi spostarmi su quelli più conservativi e stabili negli ultimi anni. Sottolineo che questo non è un consiglio di investimento.
Performance Espero
I due comparti hanno raggiunto gli obiettivi fissati, ossia superare l’inflazione di almeno il 2% per il comparto crescita (+2,78%) e mantenersi in linea con l’inflazione per il comparto garanzia (+0,22%). Dati Fondo Espero 30/04/09 – 30/04/20.
Nel grafico sottostante vengono mostrati i risultati ottenuti dai due comparti. I dati avvalorano la tesi per cui Crescita offre maggiori rendimenti nel lungo periodo rispetto a Garanzia. Tuttavia, nei giorni fra marzo 2020 e aprile 2020 il comparto Garanzia ha sopportato meglio l’ampio ribasso dei mercati grazie al suo rischio inferiore.
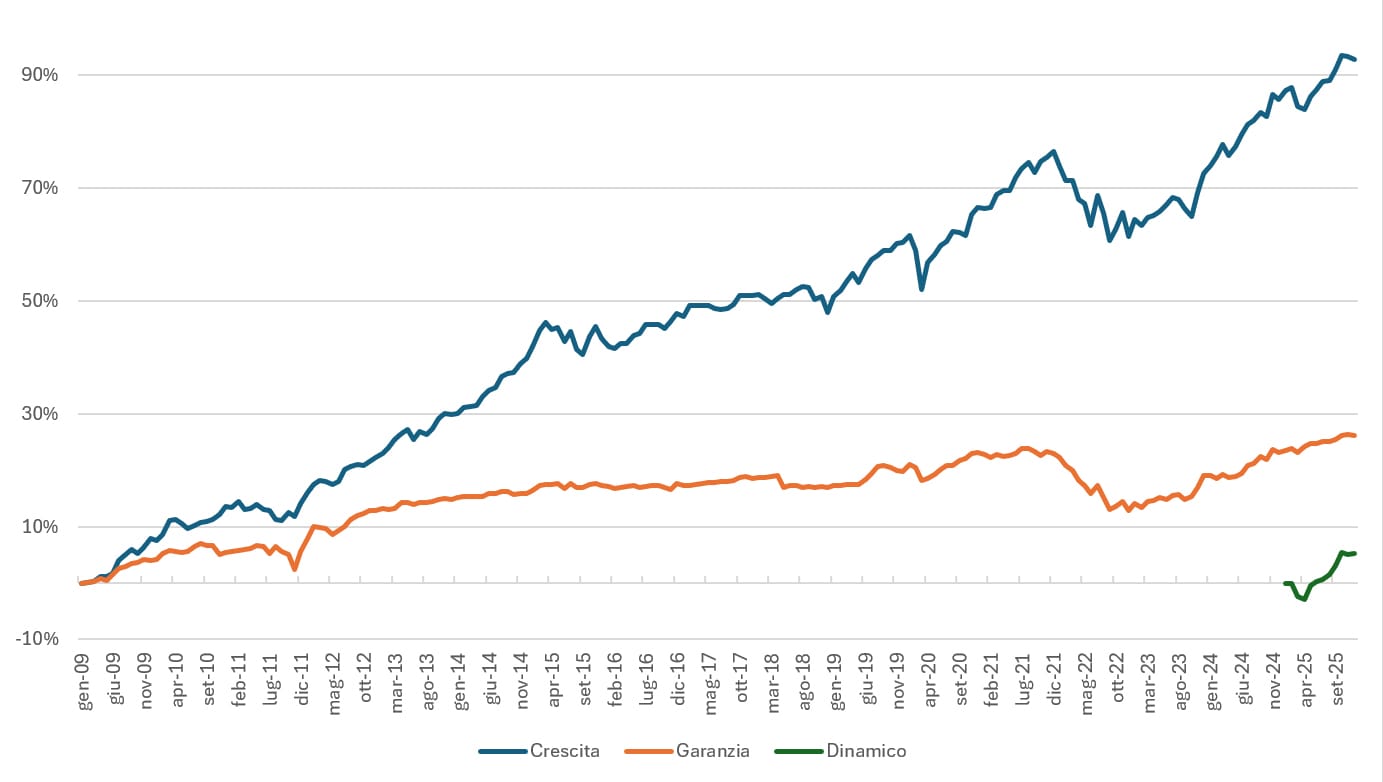
Le performance non tengono conto dei vantaggi offerti in termini di contributi del datore di lavoro e agevolazioni fiscali. Il confronto con altri fondi è difficile per il differente rischio assunto, i diversi vincoli di investimento (es. rating, investimento in paesi emergenti…) e la differente tipologia di previdenza complementare.
In breve, negli ultimi anni il comparto Garanzia è uno dei migliori fra i Fondi Negoziali, mentre il comparto Crescita è leggermente sopra la media. Nel caso di questo comparto dobbiamo sapere che è bilanciato. Questo significa che c’è un diverso mix di azioni e obbligazioni per ogni fondo rendendo difficile il confronto. Nel mio approfondimento trovate ulteriori dettagli.
Il principale svantaggio del Fondo Espero, come di qualsiasi fondo pensione, è che in periodi di alta inflazione (come negli anni ’70 o nel 2022) i rendimenti possono risultare inferiori alla rivalutazione tabellare del TFR lasciato all’INPS o in azienda. Tuttavia, nei periodi di bassa inflazione (ossia ininterrottamente dal 1995 al 2022), l’adesione a un fondo pensione ha garantito nella quasi totalità dei casi rendimenti superiori alla rivalutazione del TFR.
Conclusioni, il Fondo Espero conviene?
Ritengo che per ogni lavoratore sia consigliabile aprire una posizione previdenziale complementare. L’impatto è ovviamente più accentuato se si comincia ad accumulare presto godendo del contributo del datore di lavoro, della deducibilità fiscale e dei bassi costi di gestione. Tuttavia, è un’opzione da considerare anche quando mancano pochi anni alla pensione.
L’aggiunta del comparto dinamico e del profilo Life Cycle nel 2024 risponde a una delle principali criticità e amplia l’offerta per gli aderenti più giovani e propensi al rischio.
Per ulteriori approfondimenti vi consiglio i nostri articoli sulla previdenza complementare, i fondi pensione del pubblico impiego, l’ampio approfondimento sul Fondo Espero e l’analisi sul silenzio assenso.
Note
1 Il fondo nella valutazione dei rischi degli investimenti considera fattori di Sostenibilità sociale, ambientale e di governance (ESG) (es. cerca di limitare l’esposizione a fattori come le emissioni di CO2 ed esclude società che producono, commercializzano e immagazinano armamenti vietati).
Tuttavia, come sottolineato nell’informativa sulla sostenibilità, al momento non tiene conto dei criteri UE per le attività economicamente sostenibili per le difficoltà riscontrate nel reperire i dati necessari. Non è quindi conforme ai criteri EU ESG.
RIPRODUZIONE RISERVATA © Copyright Finance Looting

12 commenti
Ciao Matteo, ti ringrazio dell’articolo molto ben fatto. Sto valutando se destinare il TFR ad Espero o lasciarlo nello Stato e ho alcune domande. Leggendo i documenti del fondo, ho visto che il comparto Garanzia ha un rendimento medio annuo su 10 anni di 0.35% contro un 2.37% della rivalutazione del TFR, quindi forse in quel caso mi sembrerebbe avere più senso lasciare i soldi nello Stato.
Non mi è chiaro poi quale sia la tassazione del TFR se lo lascio nello stato: è la tassazione IRPEF? Vuol dire che scegliere Espero mi permette di risparmiare almeno il 10% (IRPEF minimo 23% e aliquota di Espero dal 2018 in avanti 15%)?
Grazie!
Ciao Silvia, ti ringrazio per il commento. La tassazione applicata al TFR è pari alla media degli ultimi 5 anni dell’IRPEF con un minimo del 23%. Con un fondo pensione il TFR futuro versato (post adesione) sarà tassato al massimo al 15% e decrescerà dopo il 15esimo anno di adesione fino a un minimo del 9%. La parte relativa al periodo preadesione segue la media dell’IRPEF e resta allo stato.
Per quanto riguarda i rendimenti, non c’è la sicurezza che sia meglio uno o l’altro. I rendimenti del TFR lasciato allo stato sono certi ma dipendono dall’inflazione. Negli ultimi 30 anni l’inflazione è stata molto bassa fatto che ha reso i fondi la scelta più conveniente. Tuttavia, in periodi di alta inflazione (come il 2022 o a metà anni ’70) il TFR lasciato allo stato è quasi imbattibile, soprattutto per fondi a basso rischio come il Garanzia di Espero. Nel lungo periodo queste differenze tendono ad attenuarsi e gioca un ruolo maggiore il risparmio fiscale.
Ciao Matteo, grazie per le informazioni che ci dai! Vorrei un consiglio se possibile, io lavoro nella scuola da 4 anni e ho 59 anni. Cosa mi conviene fare con il TFR? Cercherò di lavorare fino a che me lo permetteranno, ma non ho tanti anni a disposizione.. Grazie
Ciao Rossella, penso che aderire a Espero possa avere senso anche per te. Il comparto garantito potrebbe essere la scelta più adatta, visto che ti mancano pochi anni alla pensione e offre maggiore sicurezza. In questo modo riceveresti ogni mese un contributo in più dallo Stato e, alla fine, pagheresti anche meno tasse sul TFR. Il rendimento forse non sarà molto alto, ma il risparmio fiscale si fa sentire: con Espero al massimo pagheresti il 15%, mentre senza fondo si parte dal 23%. Per farti un’idea, se riuscissi ad accumulare 10.000 euro, potresti ricevere circa 800 euro in più di liquidazione.
Ciao Matteo, grazie per la risposta. Sono riuscita ad aderire al fondo espero dopo svariati tentativi.. ho scelto la forma life cycle contribuendo per ora con il 2% .. lo so che è poco, ma sto cercando di capirci qualcosa. Ho letto che ci sono anche dei costi, mi puoi dire in cosa consistono?
Grazie
Ciao Rossella! Non preoccuparti del 2%, va benissimo così intanto ricevi comunque il contributo aggiuntivo del datore di lavoro e usufruisci già dei vantaggi fiscali.
Per quanto riguarda i costi, Espero – come tutti i fondi pensione – ha delle spese di gestione per l’attività di investimento del denaro accumulato nel fondo, ma sono piuttosto contenute rispetto ad altre forme di investimento. I 3 differenti comparti hanno spese differenti ma sono tutte ben al di sotto dell’1% annuo del patrimonio del fondo (per intenderci l’offerta di banche o assicurazioni è molto superiore, anche del triplo).
In più c’è una piccola quota associativa per il funzionamento del fondo, formazione e simili, pari al 6,5% del solo contributo del datore di lavoro (parliamo di poche decine di euro all’anno).
Eventuali operazioni (anticipazioni, trasferimenti, cambio del comparto) hanno costi fissi di pochi euro.
In pratica non paghi nulla “a parte”: tutto è già trattenuto automaticamente e i vantaggi fiscali più l’1% aggiuntivo del datore compensano ampiamente queste spese. Trovi il dettaglio nella nota informativa del fondo a questo link:https://www.fondoespero.it/cms/resource/open/574/scheda-costi-20200330.pdf
Buonasera, porto il mio esempio:
Ho ancora 20 anni di lavoro circa, il che significa, aderendo oggi al fondo Espero, che avrò una tassazione del 15 % tra 15 anni e un ulteriore 0,3 % annuo per gli anni successivi, Quindi riuscirò ad avere una tassazione non più bassa del 13,5 % se non erro. Non male. Ma la mia domanda è:
Ci sono possibilità di riscossione anticipata del TFR o di una sua parte per acquisto prima casa o spese mediche urgenti? in quel caso, se richiesto prima dei 15 anni, verrebbe tassato al 23%?
Altra domanda: se si cambia lavoro tra 10 anni? si può riscuotere il totale dell’accantonamento? Con che tassazione?
Grazie
Buonasera Cristian, nel pubblico il TFR non è anticipabile, perché rimane presso l’INPS in forma figurativa. Le anticipazioni riguardano solo la parte effettivamente versata nel fondo (tu + datore di lavoro): sono possibili per spese sanitarie gravi e, dopo otto anni di iscrizione, per l’acquisto o la ristrutturazione della prima casa. Le spese sanitarie mantengono la tassazione agevolata, mentre la casa è tassata al 23%.
Se tra dieci anni cambi lavoro puoi trasferire tutta la tua posizione a un altro fondo senza costi né tasse, continuando a maturare gli anni necessari per accedere all’aliquota più bassa. Se invece chiedi il riscatto, l’intera parte di competenza del fondo (TFR conferito al fondo + contributi tuoi e del datore) è tassata al 23%.
Buonasera, ho un dubbio in merito al trasferimento di un altro fondo in Espero. Ho già un fondo pensione con Generali, in cui ho già accumulato un po’ di soldi. Conviene passare questa cifra in Espero e chiudere il fondo Generali?
Buonasera Clara, grazie per il commento.
In molti casi ha senso il trasferimento del fondo pensione Generali verso Espero, soprattutto per una gestione più semplice e per i costi generalmente più bassi dei fondi negoziali. Il trasferimento non comporta la perdita dell’anzianità previdenziale, che viene mantenuta.
Detto questo, il trasferimento va valutato caso per caso. Può non convenire se il fondo di origine ha costi di uscita elevati, se presenta condizioni particolarmente favorevoli (soprattutto se pre-2007) oppure se si cerca un’esposizione azionaria molto elevata, che Espero non prevede. Per questo è sempre meglio verificare le condizioni del fondo attuale prima di decidere.
Salve, ho 40 anni. e vorrei iscrivermi al fondo Espero ma sono molto indecisa su quale comparto sceglliere: CRESCITA o DINAMICO? Io pensavo di iniziare con DINAMICO e fra una quindicina di anni passare al comparto CRESCITA. Potrebbe avere senso oppure è troppo rischioso? Perché ho letto pareri molto contrastanti sul comparto dinamico e ci sono ancora poche informazioni perché è stato istituito da poco.
Il comparto GARANZIA non lo prendo nemmeno in considerazione mancandomi più di 20 anni alla pensione oppure è importante spostarsi sul quel comparto comunque quando mancano circa 5 anni alla pensione per metteri un po’ in sicurezza? Grazie.
Grazie Silvia per il commento. La differenza tra Dinamico e Crescita alla fine dipende da quanto riesci a stare tranquilla in un anno negativo. In termini temporali è coerente prendere in considerazione il dinamico perché mancano ancora molti anni alla pensione. Considera anche che i versamenti mensili diversificano già l’ingresso nel tempo, senza dover pensare al “momento giusto” o alla situazione economica o politica. A circa 5 anni dalla pensione vale comunque la pena spostarsi sul Garanzia per non esporsi a rischi eccessivi in prossimità della pensione. Ti ricordo che c’è anche il profilo Life Cycle che gestisce lo spostamento fra un comparto e l’altro tutto in automatico seguendo la tua età.